隨著全球AI資料中心持續擴建,高頻寬記憶體(HBM)與伺服器DRAM需求快速攀升,正改變全球記憶體產業的產能配置與供需結構。韓國三星電子、SK海力士及美國美光等主要記憶體廠商,積極將資本支出與先進製程資源投入高附加價值產品,使傳統DRAM供應面臨排擠效應。產業分析指出,記憶體市場的供需緊縮可能延續至2027年,AI基礎設施需求已成為影響產業景氣的重要變數。
HBM透過多層DRAM晶片堆疊、矽穿孔(TSV)與先進封裝技術,提供AI加速器所需的高頻寬與能源效率。相較傳統DRAM,HBM製造涉及更複雜的製程、堆疊及測試程序,對晶圓產能、良率與封裝資源形成額外需求,也使記憶體原廠更加重視高階產品的產能分配。
其中,SK海力士、三星與美光持續推進HBM技術升級,HBM4更將記憶體競爭延伸至邏輯基底晶片、先進封裝及系統整合。未來AI加速器效能提升,不僅取決於運算晶片,也與記憶體頻寬、功耗、散熱及封裝可靠度密切相關。
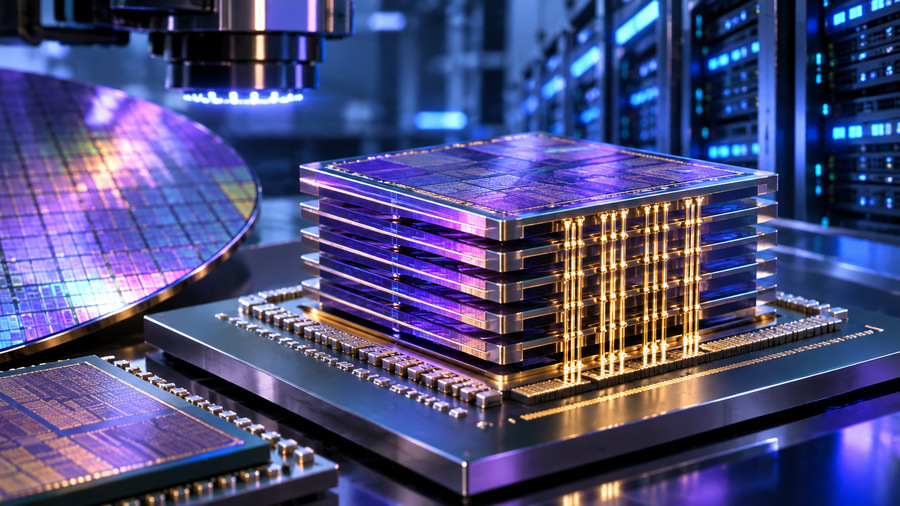
AI伺服器重塑記憶體市場,DRAM供需緊縮牽動台韓產業鏈。
|
對台灣供應鏈而言,HBM擴產將帶動先進封裝、測試設備、材料與相關製程需求,但傳統DRAM供應緊縮,也可能推升伺服器、工業電腦及電子產品的記憶體採購成本。南亞科、華邦電及記憶體模組業者的產品組合與市場定位不同,實際受惠程度仍須視報價、產能與客戶需求而定。
值得注意的是,HBM與傳統DRAM並非完全共用相同產線,產能排擠程度仍取決於製程轉換、晶圓投片與產品配置。因此,不能單憑AI需求成長,就推論所有DRAM產品將同步缺貨。
如今全球記憶體市場從傳統景氣循環,轉向AI需求與高階產品投資共同主導的新階段。未來應持續觀察HBM4量產良率、韓國原廠產能配置、伺服器DRAM合約價格,以及台灣封測與模組供應鏈的接單變化,判斷供需緊縮是否形成長期產業結構。