高齡化、慢性病與醫療人力短缺,驅使醫療器材從診療設備端走向跨場域照護。面對全球市場穩健成長,臺灣業者如何結合精密製造與資通訊優勢,將技術轉化為可驗證的臨床價值,成為提升產品附加價值與拓展國際市場的關鍵。
在工研院主辦的「眺望2027產業發展趨勢研討會」生醫場次當中,工研院產科國際所產業分析師黃嫈珺指出,依據BMI Research研究與工研院產科國際所估算,2026年全球醫療器材市場規模約7,367億美元,包含體外診斷,較2025年成長7.0%。歸納來說,常規醫療、設備更新、智慧醫療,以及醫療院所設備汰換升級,都是持續支撐市場需求的要項。
其中,心血管介入、電生理、結構性心臟病、神經調控、微創手術及影像導引治療等高值專科醫材,將成為重要成長動力。隨著AI與智慧感測導入,產業競爭也由單一設備銷售,轉向整合器材、耗材、軟體、數據與臨床流程的完整方案。
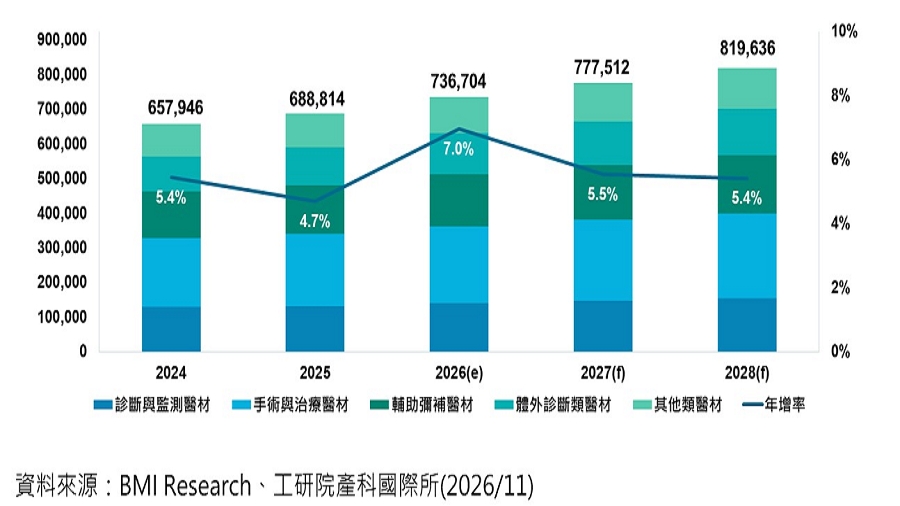
全球醫療器材產業產值趨勢--醫材競爭漸轉向整合服務,臺灣搶攻高值供應鏈。
|
應用場域則逐步延伸至居家與社區。連續血糖監測(CGM)、即時檢測(POCT)、智慧穿戴及遠距病患監測,串聯院內診療與院外照護,讓醫材功能從單次診斷、治療,擴展至早期預警、慢性病管理與長期追蹤。
產品連網與軟硬體整合程度提高,也使得臨床實證、資料互通、資安及法規合規成為競爭門檻。企業除須確保安全性與有效性,更需具備資料治理、跨系統整合及上市後監測能力,回應醫療機構對照護品質與成本效益的要求。同時,地緣政治與區域化製造趨勢,也促使業者透過零組件備援、多元採購及在地營運強化供應鏈韌性。
至於醫材創投,2026年上半年資本市場達到107億美元,資金流向數位健康、IVD與AI,大案子集中於定序、AI影像及癌症早篩部分。
此外,從結合電子感測、精密加工與醫療材料優勢,優先布局微創器械、手術機器人相關器械、高階植入物、精準檢測及功能型耗材,並透過AI判讀、遠距監測與HL7 FHIR資料互通標準,提高系統整合價值,朝向高階委託開發製造(CDMO)與自主品牌發展。
展望後續,建議業者以明確臨床需求選定產品切入點,及早串聯醫院、法規與海外通路夥伴,建立多國、多中心驗證能力。唯有同步累積臨床證據、取證能力與穩定供貨實力,才能將製造優勢轉化為高值醫材的長期競爭力。